Domain festungsartillerie.de kaufen?
Wir ziehen mit dem Projekt
festungsartillerie.de um.
Sind Sie am Kauf der Domain
festungsartillerie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain festungsartillerie.de kaufen?
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
LEGO® Pirates 70409 Verteidigung des Schiffswracks, 84 TeileAhoi zusammen! Ein Blaurock-Soldat hat einen gestrandeten Piraten entdeckt, der in den Trümmern seines Schiffswracks haust, das er zu einer Festung ausgebaut hat. Dort hält er sich mit einem Großteil eines gestohlenen Schatzes versteckt. Starte einen Überraschungsangriff! Feuere die federunterstützte Kanone ab und zertrümmere das Versteck des prahlerischen Piraten. Hol dir dann den Schatz und steck den Gauner hinter Gitter, denn schließlich gehört er auch dorthin! Erlebe kühne Abenteuer und noch spannendere Piratenabenteuer zusammen mit dem kombinierbaren Set "Schatzinsel". Enthält 2 Minifiguren mit entsprechendem Zubehör: Ein Blaurock-Soldat und ein Pirat. • Enthält 2 Minifiguren mit entsprechendem Zubehör: Ein Blaurock-Soldat und ein Pirat. • Ebenfalls enthalten: Ein zum Piratenversteck umfunktioniertes Schiffswrack und eine federunterstützte Kanone mit Zündfackel und Flamme. • Das Piratenversteck im Schiffswrack enthält eine Feuerstelle mit verborgenem Schatz, eine umklappbare Backbordseite, einen Mast mit Ausguck, eine Flagge, eine Flasche und ein Paddel. • Ausrüstung: Kanone, Pistole und Säbel • Hiss die Piratenflagge! • Versteck den Schatz. • Zertrümmere das Piratenversteck im Schiffswrack. • Das Schiffswrack-Versteck ist 12 cm hoch, 11 cm breit und 5 cm tief. • Die federunterstützte Kanone ist 6 cm lang, 2 cm hoch und 2 cm breit. • Lässt sich mit dem Set 70411 Schatzinsel kombinieren, um sogar noch spannendere Piratenabenteuer zu erleben!55,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
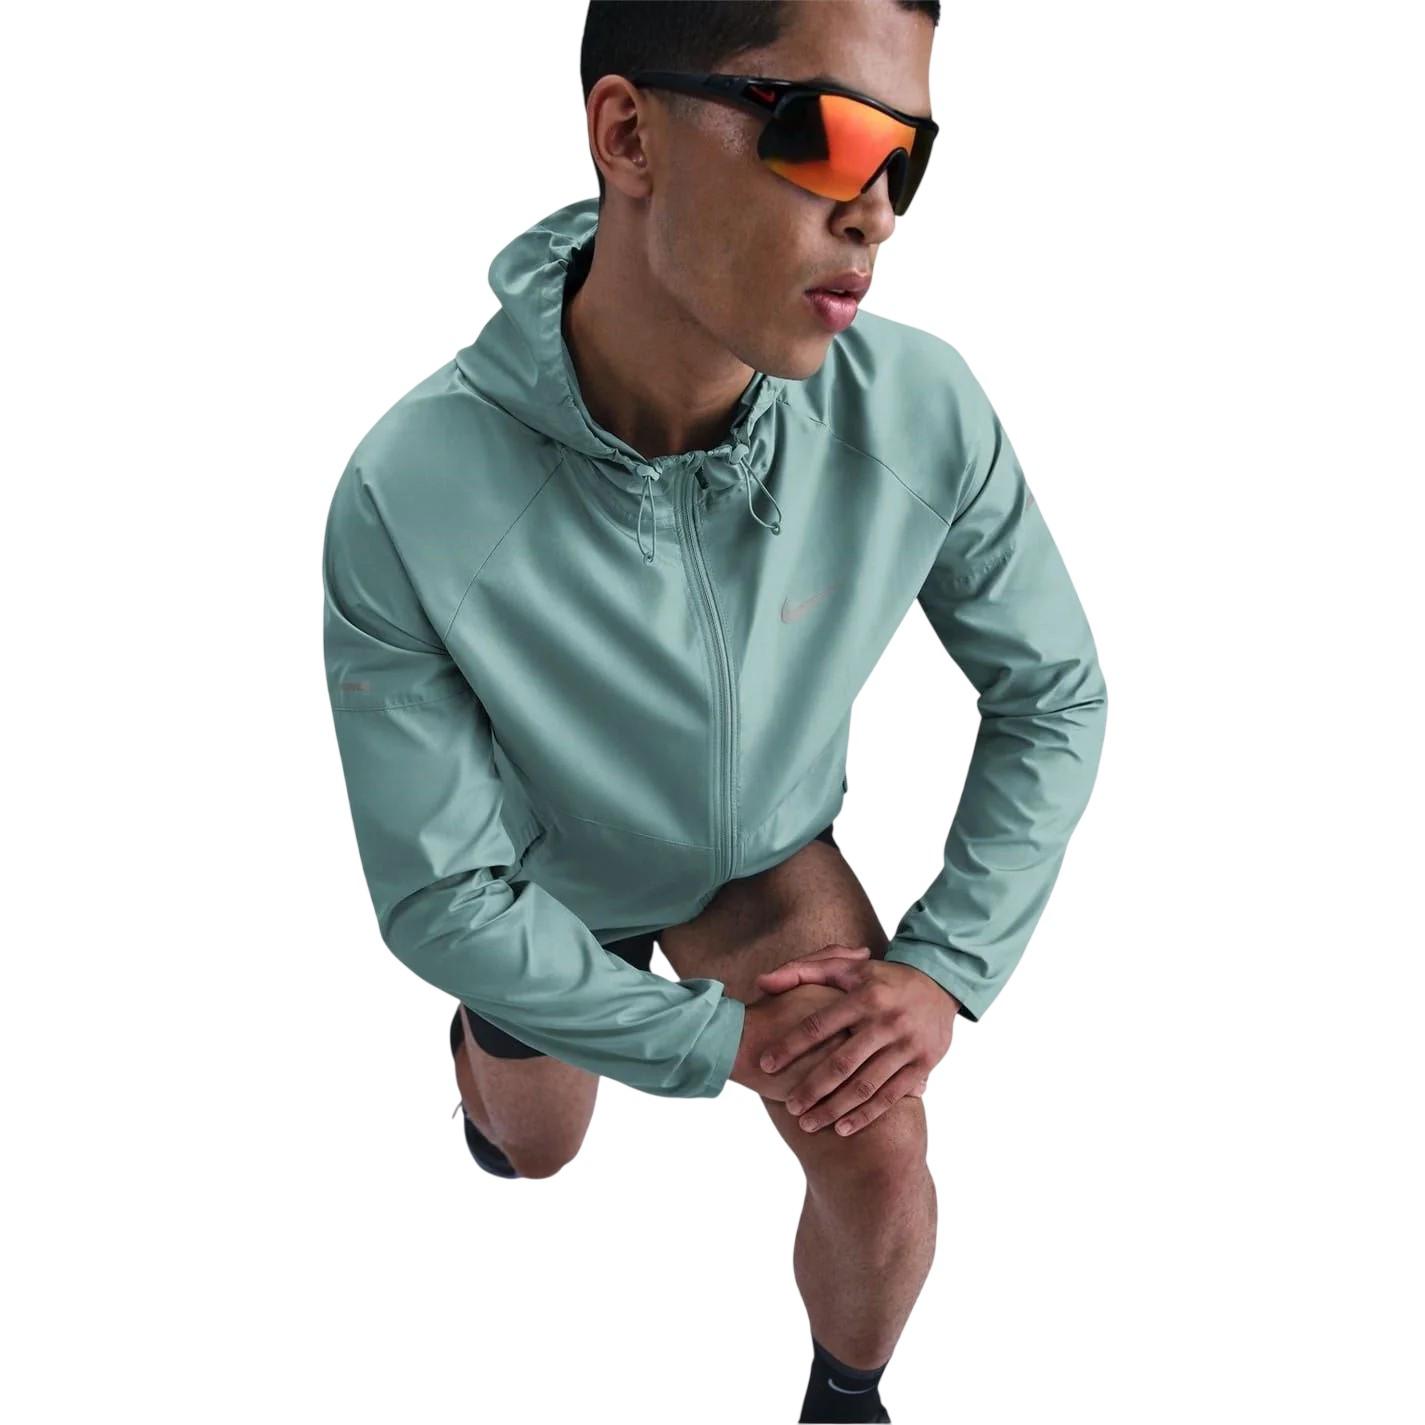
Nike - "Repel Miler" Jacke für Herren, Laufen (Kanonen Farbe)100% Recyceltes Polyester. Design: Logo, Swoosh. Gewebetechnik: wasserabweisend. Bündchen: Elastisch. Mit Kapuze. Langärmlig, Raglanärmel. Zum Falten, Reflektierende Details. Kapuzenmerkmale: Aufnähen. Taschenart: Zwei Seitentaschen. Durchgehender Reißverschluss. S: 95,25 cm. M: 104 cm. L: 112 cm. XL: 123,19 cm. XXL: 136 cm.149,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Ähnliche Suchbegriffe für Bestandskonten
-
LEGO® Pirates 70409 Verteidigung des Schiffswracks, 84 TeileAhoi zusammen! Ein Blaurock-Soldat hat einen gestrandeten Piraten entdeckt, der in den Trümmern seines Schiffswracks haust, das er zu einer Festung ausgebaut hat. Dort hält er sich mit einem Großteil eines gestohlenen Schatzes versteckt. Starte einen Überraschungsangriff! Feuere die federunterstützte Kanone ab und zertrümmere das Versteck des prahlerischen Piraten. Hol dir dann den Schatz und steck den Gauner hinter Gitter, denn schließlich gehört er auch dorthin! Erlebe kühne Abenteuer und noch spannendere Piratenabenteuer zusammen mit dem kombinierbaren Set "Schatzinsel". Enthält 2 Minifiguren mit entsprechendem Zubehör: Ein Blaurock-Soldat und ein Pirat. • Enthält 2 Minifiguren mit entsprechendem Zubehör: Ein Blaurock-Soldat und ein Pirat. • Ebenfalls enthalten: Ein zum Piratenversteck umfunktioniertes Schiffswrack und eine federunterstützte Kanone mit Zündfackel und Flamme. • Das Piratenversteck im Schiffswrack enthält eine Feuerstelle mit verborgenem Schatz, eine umklappbare Backbordseite, einen Mast mit Ausguck, eine Flagge, eine Flasche und ein Paddel. • Ausrüstung: Kanone, Pistole und Säbel • Hiss die Piratenflagge! • Versteck den Schatz. • Zertrümmere das Piratenversteck im Schiffswrack. • Das Schiffswrack-Versteck ist 12 cm hoch, 11 cm breit und 5 cm tief. • Die federunterstützte Kanone ist 6 cm lang, 2 cm hoch und 2 cm breit. • Lässt sich mit dem Set 70411 Schatzinsel kombinieren, um sogar noch spannendere Piratenabenteuer zu erleben!55,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Nike - "Repel Miler" Jacke für Herren, Laufen (Kanonen Farbe)100% Recyceltes Polyester. Design: Logo, Swoosh. Gewebetechnik: wasserabweisend. Bündchen: Elastisch. Mit Kapuze. Langärmlig, Raglanärmel. Zum Falten, Reflektierende Details. Kapuzenmerkmale: Aufnähen. Taschenart: Zwei Seitentaschen. Durchgehender Reißverschluss. S: 95,25 cm. M: 104 cm. L: 112 cm. XL: 123,19 cm. XXL: 136 cm.149,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spionage in FestungenSpionage in Festungen , Kenntnisse über Festungen konnten auf verschiedene Weise erlangt werden: durch Traktate, später auch durch Aufsätze in Fachzeitschriften, durch mündlichen Wissenserwerb, durch Abbildungen und Pläne und durch Besichtigungen. Diese Quellen allerdings waren öffentliche und veröffentlichte Quellen, die sicherlich nicht den vollständigen und exakten Tatsachenbestand widerspiegelten. Festungen hatten, gerade in der Frühen Neuzeit, einen hohen Symbolwert; und sie dienten auch der Abschreckung potentieller Gegner, weshalb sie durchaus vorgeführt wurden. Allerdings mussten (zumindest) Details verborgen bleiben, um sich nicht selbst zu schwächen. An dieser Stelle setzt die verdeckte Informationsbeschaffung, die Spionage, an. Die Beiträge gehen zurück auf die Jahrestagung der Deutschen Gesellschaft für Festungsforschung 2021 in der historischen Festungsstadt Wesel. , Kraftstoffzuteiler > Kraftstoffversorgung , Erscheinungsjahr: 20241231, Titel der Reihe: Festungsforschung#15#, Redaktion: Büren, Guido von, Seitenzahl/Blattzahl: 168, Keyword: Festungen; Festungsforschung; Kulturgeschichte; Militärgeschichte; Spionage, Fachschema: Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften~Militärgeschichte~Europa / Geschichte, Kulturgeschichte~Mittelalter, Fachkategorie: Militärgeschichte~Europäische Geschichte: Mittelalter, Warengruppe: HC/Geschichte/Mittelalter, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 19, Gewicht: 540, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.